
Wir sagen meist „Inflation“. Das klingt technisch, fast harmlos - nach einer Zahl in den Abendnachrichten. Ehrlicher ist ein anderes Wort: Geldentwertung. Denn genau das passiert. Der Hunderter im Kuvert bleibt ein Hunderter, aber er kauft jedes Jahr ein Stück weniger. Wer sein Vermögen in Euro-Beträgen parkt - auf dem Sparbuch, am Girokonto, im Bausparvertrag -, verliert nicht auf dem Kontoauszug, sondern im Supermarkt, an der Zapfsäule und bei der Miete.
Was 100 Euro heute noch kaufen
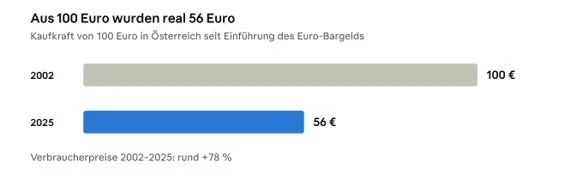
Quelle: Statistik Austria (Verbraucherpreise 2002-2025, laut Bericht exxpress.at, 01/2026); eigene Berechnung
Seit Anfang 2002 sind die Verbraucherpreise in Österreich laut Statistik Austria um knapp 80 Prozent gestiegen. Über längere Zeiträume wird das Bild noch deutlicher: Seit 1959 hat Geld in Österreich rund 89 Prozent seiner Kaufkraft verloren.
Das Tückische daran: Auf dem Kontoauszug sieht man davon nichts. Ein einfaches Rechenbeispiel: 10.000 Euro liegen zehn Jahre lang auf einem Sparkonto mit 1 % Zinsen (nach KESt rund 0,73 %), die Geldentwertung beträgt 3 % pro Jahr. Am Ende stehen nominal rund 10.750 Euro am Konto - die Kaufkraft entspricht aber nur noch knapp 8.000 Euro von heute. Ökonomen nennen das Geldillusion: Wir denken in Euro-Beträgen, nicht in dem, was wir dafür bekommen.
Quelle: Statistik Austria (Verbraucherpreise 2002-2025, laut Bericht exxpress.at, 01/2026); eigene Berechnung
Seit Anfang 2002 sind die Verbraucherpreise in Österreich laut Statistik Austria um knapp 80 Prozent gestiegen. Über längere Zeiträume wird das Bild noch deutlicher: Seit 1959 hat Geld in Österreich rund 89 Prozent seiner Kaufkraft verloren.
Das Tückische daran: Auf dem Kontoauszug sieht man davon nichts. Ein einfaches Rechenbeispiel: 10.000 Euro liegen zehn Jahre lang auf einem Sparkonto mit 1 % Zinsen (nach KESt rund 0,73 %), die Geldentwertung beträgt 3 % pro Jahr. Am Ende stehen nominal rund 10.750 Euro am Konto - die Kaufkraft entspricht aber nur noch knapp 8.000 Euro von heute. Ökonomen nennen das Geldillusion: Wir denken in Euro-Beträgen, nicht in dem, was wir dafür bekommen.
Warum Geld systematisch an Wert verliert
Geldentwertung ist kein Naturereignis. Sie hat Ursachen - und die wichtigste heißt Verschuldung.
• Die Welt ist so hoch verschuldet wie nie. Laut Institute of International Finance (IIF) stiegen die globalen Schulden im ersten Halbjahr 2026 auf einen Rekord von über 365 Billionen US-Dollar. Allein die Industriestaaten zahlten in einem Jahr mehr als 3,3 Billionen Dollar Zinsen auf ihre Staatsanleihen - mehr als die weltweiten Verteidigungsausgaben.
• Auch Österreich lebt über seine Verhältnisse. Das Finanzministerium erwartet für 2026 ein Defizit von 4,1 % der Wirtschaftsleistung und einen Schuldenstand von rund 440 Milliarden Euro (82,4 % des BIP). Gegen Österreich läuft ein EU-Defizitverfahren, und der Fiskalrat rechnet bis 2030 mit Defiziten über der 3-Prozent-Grenze.
• Die Geldmenge wächst schneller als die Wirtschaft. Die Geldmenge M3 im Euroraum lag Ende 1999 bei 4,7 Billionen Euro - im Juli 2026 waren es laut EZB rund 17,6 Billionen. Fast eine Vervierfachung.
Für hoch verschuldete Staaten ist Geldentwertung der bequemste Ausweg: Die Schulden sind in Euro fixiert, die Steuereinnahmen wachsen mit den Preisen. Jedes Prozent Inflation, das über dem Sparzins liegt, verringert die reale Schuldenlast des Staates - bezahlt von den Sparern. Ökonomen nennen das finanzielle Repression. Sie passiert leise, ohne Gesetz und ohne Abstimmung.
Die Inflation im Einkaufswagen ist höher
Viele Menschen haben das Gefühl, dass die offizielle Inflationsrate ihren Alltag nicht abbildet. Dafür muss man nicht zu Alternativstatistiken greifen - Statistik Austria liefert den Beleg selbst. Neben dem Verbraucherpreisindex (VPI) berechnet sie den Miniwarenkorb, der den typischen Wocheneinkauf samt Treibstoff abbildet. Im April und Mai 2026 verteuerte sich dieser Wocheneinkauf um 5,8 % gegenüber dem Vorjahr - während die offizielle Inflationsrate bei 3,4 bzw. 3,7 % lag.
Wer regelmäßig einkauft und tankt, spürt die Geldentwertung also oft stärker als der statistische Durchschnitt. Mit dem persönlichen Inflationsrechner von Statistik Austria können Sie Ihre eigene Rate ermitteln.
Was 126 Jahre Kapitalmarktgeschichte zeigen
Wie schützt man sich? Die Wissenschaft hat darauf eine erstaunlich klare Antwort - mit Daten, die bis ins Jahr 1900 zurückreichen.
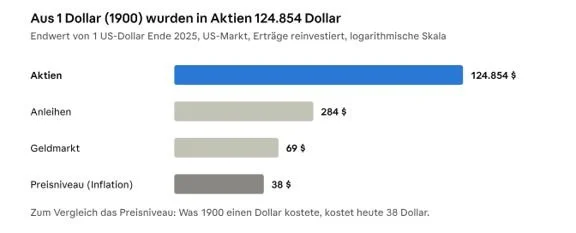
Quelle: UBS Global Investment Returns Yearbook 2026 (Dimson, Marsh, Staunton), Zeitraum 1900-2025, nominal in USD
Die umfassendste Langfriststudie ist das Global Investment Returns Yearbook der Professoren Elroy Dimson, Paul Marsh und Mike Staunton (London Business School / Cambridge), herausgegeben von UBS. Das Ergebnis der Ausgabe 2026: In allen 21 Ländern mit lückenloser Datenreihe seit 1900 haben Aktien Anleihen, Geldmarkt und Inflation geschlagen. Nach Abzug der Inflation brachten US-Aktien 6,6 % pro Jahr, Anleihen 1,6 % und kurzfristige Geldanlagen gerade einmal 0,5 %.
Eine zweite große Untersuchung - The Rate of Return on Everything von Jordà, Knoll, Kuvshinov, Schularick und Taylor (Quarterly Journal of Economics, 2019) - kommt für 16 Industrieländer seit 1870 zum selben Bild: Sachwerte wie Aktien und Wohnimmobilien erzielten real rund 7 % pro Jahr, deutlich mehr als Staatsanleihen und kurzfristige Geldanlagen.
Aktien sind Sachwerte - mit eingebautem Inflationsausgleich
Eine Aktie ist kein Zettel, sondern ein Miteigentumsanteil: an Fabriken, Marken, Patenten, Netzen und Know-how. Steigen die Preise, steigen bei guten Unternehmen meist auch Umsätze und Gewinne - wer eine starke Marke oder Marktstellung hat, kann höhere Kosten an seine Kunden weitergeben. Ein Sparbuch kann das nicht.
Besonders deutlich zeigt sich das bei den Dividenden:
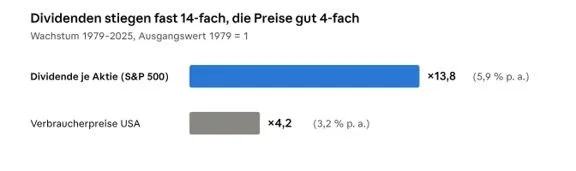
Quelle: First Trust Advisors, „Keeping Pace with Inflation“ (Daten: Bloomberg, BLS), 1979-2025; Faktor aus den jährlichen Wachstumsraten berechnet
Die Ausschüttungen der großen US-Unternehmen sind über fast ein halbes Jahrhundert mehr als doppelt so schnell gewachsen wie die Preise. Für Anleger heißt das: ein laufendes Einkommen, das mit der Zeit an Kaufkraft gewinnt, statt verliert.
Dazu kommt die globale Streuung. Wer weltweit investiert, hängt nicht an einer einzigen Währung oder einem einzigen Staatshaushalt. Auch das Yearbook zeigt: Anleger in der großen Mehrheit der Märkte fuhren mit einer globalen Anlage besser als mit einer rein heimischen.
Ehrlich gesagt: kein Schutz über Nacht
Aktien schützen langfristig, nicht kurzfristig. Plötzliche Inflationsschübe belasten die Kurse oft zunächst: Zwischen 1965 und 1975 halbierte sich der inflationsbereinigte Wert des US-Aktienmarkts, und 2022 fielen Aktien und Anleihen gleichzeitig. Das Yearbook dokumentiert sogar Phasen, in denen Aktien real mehr als 70 % verloren haben. Der Schutz entsteht über die Zeit - durch Gewinne und Dividenden, die mit dem Preisniveau mitwachsen.
Und Gold? Laut Yearbook ist es ein durchwachsener Inflationsschutz: In 13 von 28 Jahren mit einer Inflation über 3 % brachte Gold sogar Verluste. Zudem zahlt Gold weder Zinsen noch Dividenden.
Darum gilt: Sachwerte in Aktienform sind für Geld gedacht, das Sie mehrere Jahre nicht brauchen - und sie gehören breit gestreut.
Focus Dividend: globale Sachwerte, täglich handelbar
Genau diesen Gedanken setzt der Focus Dividend (ISIN AT0000A1AYA8) um, den Primus Invest seit dem Start im Dezember 2014 als Fondsberater begleitet:
• Rund 70 Qualitätsunternehmen aus Europa, Nordamerika und Asien-Pazifik - von Technologie über Versicherungen bis zu Konsumgütern und Energie.
• Fokus auf verlässliche und wachsende Dividenden - also genau jene Ertragsquelle, die historisch mit der Geldentwertung Schritt gehalten hat.
• Langfristiger Ansatz statt hektischem Handel: Wir investieren in Unternehmen, die wir über viele Jahre halten wollen.
• Leicht handelbar: Anders als eine Immobilie, die Sie weder in Teilen noch über Nacht verkaufen können, lassen sich Fondsanteile an jedem Bankarbeitstag kaufen und zurückgeben.
• Sondervermögen: Das Fondsvermögen ist vom Vermögen der Verwaltungsgesellschaft getrennt.
Die Frage ist nicht, ob Ihr Geld an Wert verliert, sondern wie schnell. Wenn Sie Ihr Erspartes nicht still schrumpfen lassen wollen, sprechen Sie mit uns - wir zeigen Ihnen, wie ein Sachwert-Baustein in Ihr Vermögen passt.
Quellen
• UBS / Dimson, Marsh, Staunton: Global Investment Returns Yearbook 2026
• Jordà, Knoll, Kuvshinov, Schularick, Taylor: The Rate of Return on Everything, 1870-2015 (QJE 2019)
• Statistik Austria: Verbraucherpreisindex Juli 2026; WKO-Übersicht VPI und Miniwarenkorb
• Bundesministerium für Finanzen: Budgetdefizit und Schuldenstand 2026
• Europäische Zentralbank: Geldmengenentwicklung Juli 2026
• Institute of International Finance, Global Debt Monitor 09/2026 (laut Khaleej Times)
• First Trust: Keeping Pace with Inflation
• Kaufkraftverlust seit 1959: officialdata.org (OECD/Weltbank-Daten)
Wichtige Hinweise
Marketingmitteilung. Diese Information dient ausschließlich Werbe- und Informationszwecken und stellt keine Anlageberatung, kein Angebot und keine Aufforderung zum Kauf oder Verkauf von Fondsanteilen dar. Historische Wertentwicklungen und Studienergebnisse sind kein verlässlicher Indikator für künftige Ergebnisse. Der Wert von Fondsanteilen kann schwanken; Kapitalverluste sind möglich. Grundlage für eine Anlageentscheidung sind ausschließlich der Prospekt und das Basisinformationsblatt in der jeweils gültigen Fassung, kostenlos in deutscher Sprache erhältlich bei www.primus-invest.at . Primus Invest GmbH ist ein Wertpapierdienstleistungsunternehmen mit Sitz in Linz und unterliegt der Aufsicht der Finanzmarktaufsicht (FMA).