
Die Welt hat so viele Schulden wie nie
Die Staaten der Welt schulden zusammen rund 111 Billionen US-Dollar – mehr als fünfmal so viel wie im Jahr 2000. Ernsthaft zurückzahlen will das kaum jemand. Für dein Erspartes ist das wichtiger, als es klingt.
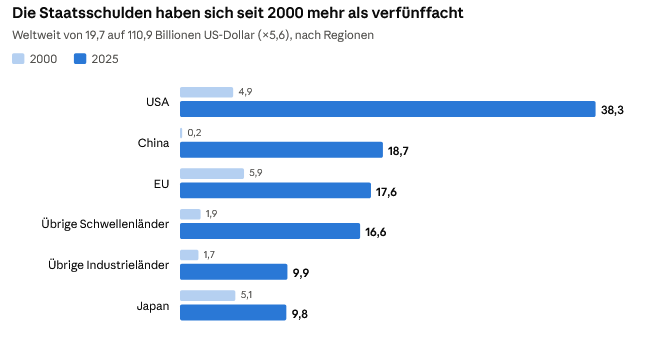
Am stärksten gewachsen sind die Schulden in den USA und in China. Auch Europa legt zu: Laut Bundesbank könnte Deutschlands Schuldenquote ohne Reformen bis 2040 von 63,5 auf knapp 90 % der Wirtschaftsleistung steigen.
Der älteste Trick der Welt: Schulden wegschmelzen lassen
Staaten zahlen hohe Schulden selten zurück – sie lassen sie von der Inflation auffressen. Das Prinzip ist einfach: Steigen die Preise schneller als die Zinsen, sind alte Schulden real immer weniger wert.
Neu ist das nicht. Unter Kaiser Augustus bestand der römische Silberdenar fast aus reinem Silber, rund 200 Jahre später nur noch zur Hälfte. Schon Ökonom Adam Smith hielt 1776 fest, dass hohe Staatsschulden kaum je ehrlich und vollständig zurückgezahlt wurden. Und Anfang Oktober meinte US-Präsident Donald Trump sinngemäß, eine gewisse Inflation werde die Schulden sehr schnell abbezahlen.
Auch die Geldmenge zeigt die Richtung: Im Euroraum ist sie seit 1980 von rund 1,1 auf über 17 Billionen Euro gewachsen, in den USA von 1,5 auf fast 23 Billionen Dollar. Mehr Geld heißt auf Dauer: Jeder einzelne Euro kauft weniger.
Anleihen: sicher – aber nicht vor Inflation
Wer einem Staat Geld leiht, bekommt es nominal zurück – seine Kaufkraft aber nicht. Das ist das unterschätzte Risiko von Anleihen und Sparbuch.
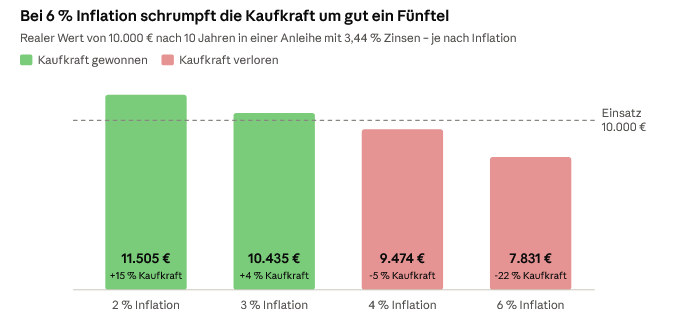
Genau so bauten die Industrieländer nach dem Zweiten Weltkrieg ihre Schulden ab: Zwischen 1945 und 1980 lagen die Zinsen in etwa jedem zweiten Jahr unter der Inflation. Ökonomen nennen das finanzielle Repression – für Sparer wirkt sie wie eine versteckte Steuer.
Dazu kommt: Für lange Laufzeiten gibt es derzeit kaum Aufschlag. Zweijährige deutsche Staatsanleihen bringen rund 3,1 %, zehnjährige rund 3,4 %. Wer Geld parken will, fährt mit kurzen Laufzeiten solider Schuldner besser, als einem Staat zehn Jahre lang Geld zu leihen.
Aktien: Eigentümer statt Gläubiger
Mit einer Aktie leihst du kein Geld her – du besitzt ein Stück eines Unternehmens: seine Fabriken, Marken und Patente. Steigen die Preise, steigen meist auch Umsätze und Gewinne – und mit ihnen langfristig Kurse und Dividenden. Seit 1900 haben Aktien in jedem Land mit durchgehender Börsengeschichte Anleihen, Sparzinsen und Inflation geschlagen.
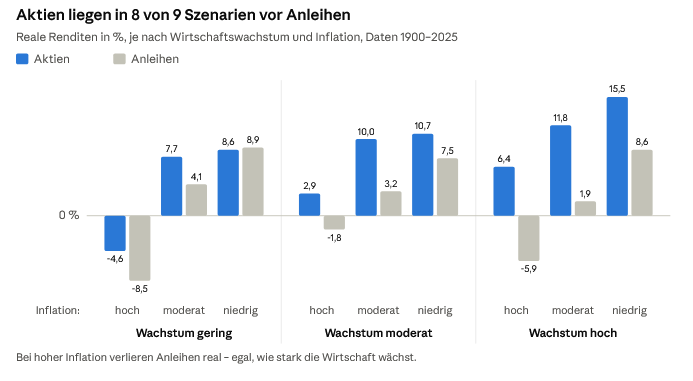
Nur bei schwachem Wachstum und niedriger Inflation lagen Anleihen knapp vorn. Klar ist auch: Kurzfristig schwanken Aktien stärker, in Krisen deutlich. Wer langfristig investiert und auf Qualität achtet, lag bisher auf der richtigen Seite.
Welche Aktien? Fünf Merkmale, die zählen
Nicht jede Aktie schützt gleich gut vor Geldentwertung. Fünf Merkmale helfen bei der Auswahl – nach ähnlichen Qualitätskriterien setzt sich auch der Focus Dividend aus über 70 Unternehmen zusammen.
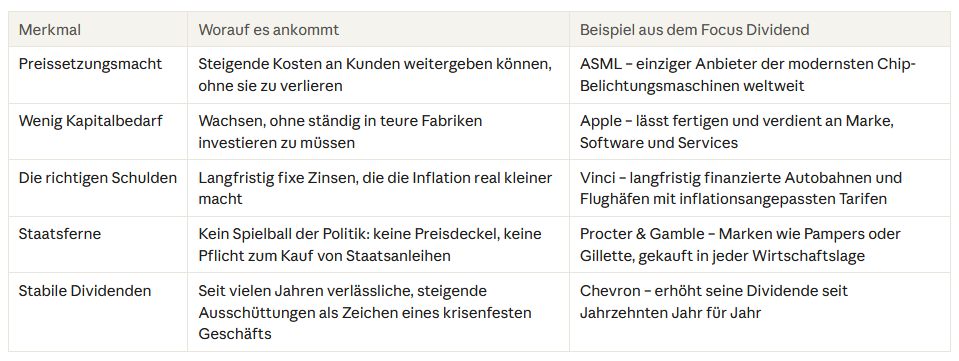
Die Beispiele zeigen das Prinzip und sind keine Empfehlung für Einzelaktien. Ein Fonds verteilt das Risiko auf viele solcher Unternehmen in Europa, den USA und Asien.
Gold: Versicherung, kein Renditewunder
Gold hat keinen Schuldner – kein Staat kann es per Beschluss entwerten. Deshalb haben Notenbanken in den letzten vier Jahren rund 1.000 Tonnen pro Jahr gekauft, doppelt so viel wie im Jahrzehnt davor.
Als Renditebringer taugt Gold nur bedingt: Seit 1900 brachte es nach Abzug der Inflation rund 1,3 % pro Jahr, Aktien deutlich mehr. Als kleine Beimischung gegen Systemkrisen hat Gold seinen Platz – das Fundament bleiben Unternehmen. Gut zu wissen: In Österreich sind Gewinne aus physischem Gold nach einem Jahr Behaltedauer steuerfrei.
Fazit: Eigentum schlägt Schuldschein
Schulden verschwinden nicht – sie werden bezahlt, seit 2.000 Jahren meist von den Sparern. Wer nur Sparbuch und Anleihen hält, trägt dieses Risiko still mit. Wer an soliden Unternehmen beteiligt ist, besitzt echte Werte: Marken, Märkte, Gewinne und Dividenden.
Kein Grund zur Panik – aber ein guter Grund, die eigene Aufstellung zu prüfen. Denn: Wer Vermögen schützen will, sollte weniger Gläubiger sein und mehr Eigentümer.
Wichtiger Hinweis
Marketingmitteilung. Dieser Beitrag dient ausschließlich der Information und ist keine Anlageberatung und keine Anlageempfehlung. Historische Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse. Kapitalverlust möglich. Maßgeblich für eine Veranlagung in den Focus Dividend (AT0000A1AYA8) sind Prospekt und Basisinformationsblatt in der jeweils gültigen Fassung.
Quellen: IMF, Visual Capitalist; EZB, Fed; UBS Global Investment Returns Yearbook 2026; Reinhart/Rogoff, „This Time Is Different“ (2009); Reinhart/Sbrancia (2011); Deutsche Bundesbank; World Gold Council.